
STF não permite cobrança de PIS e Cofins sobre créditos presumidos de ICMS
Corte rejeitou recurso da União, que se arrasta desde 2015, e definiu que incentivo concedido por estados não pode entrar na base das contribuições federais; todas as instâncias da justiça terão que acompanhar o entendimento


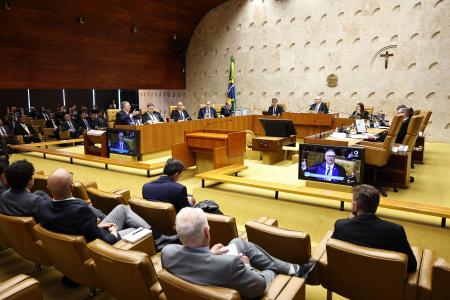
O Supremo Tribunal Federal (STF) decidiu que créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços (ICMS), concedidos pelos estados e pelo Distrito Federal, não podem ser incluídos na base de cálculo do PIS e da Cofins. Por maioria, nesta quarta-feira (7), os ministros entenderam que o benefício fiscal não representa uma nova riqueza ou receita obtida pelas empresas, por isso não pode sofrer a incidência das duas contribuições federais.
O relator, Dias Toffoli, que anteriormente havia pedido vista do processo, hoje mudou seu voto e aderiu à maioria. Segundo o ministro, permitir a cobrança federal sobre esses valores teria como resultado prático reduzir benefícios fiscais concedidos pelos estados de acordo com suas próprias competências.
A posição foi acompanhada por Edson Fachin e Cármen Lúcia, além dos votos já apresentados pelos hoje aposentados Rosa Weber, Ricardo Lewandowski e Luís Roberto Barroso, que seguiram o entendimento já apresentado pelo relator original, ministro Marco Aurélio, antes de sua aposentadoria.
Quatro ministros foram contrários ao que foi definico. Na defesa, Gilmar Mendes disse que o crédito representa uma vantagem econômica efetiva, já que o contribuinte deixa de desembolsar uma quantia que permanece definitivamente em seu patrimônio.
Já Alexandre de Moraes considerou que ao retirar o incentivo estadual da base das contribuições permitiria, ainda que indiretamente, que um estado interferisse na arrecadação de tributos da União, isso representaria um incoerência diante do pacto federativo. Luiz Fux e Nunes Marques acompanharam essa posição.
O julgamento foi do Recurso Extraordinário (RE) de repercussão geral, isso significa que a decisão deverá ser seguida por todas as instâncias da Justiça em processos semelhantes.

União discutia nova integração nos créditos presumidos
A discussão começou a partir de um recurso da União contra decisão do Tribunal Regional Federal (TRF). O governo federal defendia que os créditos presumidos de ICMS deveriam integrar a base do PIS e da Cofins por representarem receita para as empresas.
A Fazenda argumentava que o benefício era tratado pela legislação das contribuições como subvenção e incentivos estaduais e não poderiam restringir a competência tributária federal. A Receita Federal, por sua vez, já havia estimado o impacto fiscal de uma eventual derrota da União no processo.
O crédito presumido decorre de uma renúncia do próprio estado para diminuir o ICMS a ser pago, sem gerar disponibilidade econômica nova para a empresa.
Créditos presumidos não podem ser calculados nos impostos federais
O julgamento resolveu uma disputa tributária que se arrastava desde 2015, antes mesmo da aprovação da atual reforma tributária. A controvérsia envolve PIS, Cofins e ICMS, tributos que serão gradualmente substituídos pelo novo modelo de tributação do consumo.
Para os processos ainda submetidos às regras atuais, o STF fixou a tese de que é incompatível com a Constituição incluir créditos presumidos de ICMS na base de cálculo das duas contribuições federais.
Formada em jornalismo pela Universidade de Brasília (UnB), tem cinco anos de experiência na comunicação política. Desde a reportagem, no Correio Braziliense, até a assessoria parlamentar. Em 2024, atuou em campanha eleitoral majoritária. Especialista em gerenciamento de crise e construção de imagem. Na Itatiaia, escreve para o portal, em Brasília.